September 11, 2026
通胀明明从3.8%降到了3.5%,为什么最近又有银行预测RBA可能再次加息?
中东战争、国际油价上涨以及仍然偏高的核心通胀,正在让澳洲利率走势重新充满变数。下一次会不会加息?现在是否应该固定利率?如果再涨0.25%,房贷月供会增加多少?
这篇文章带大家一起看懂通胀、油价与房贷利率之间的关系,并了解房贷客户现在可以提前做好哪些准备。
从通胀、油价和战争看下一次RBA决定
今年以来,澳洲央行(RBA)已经三次上调现金利率,现金利率目前为4.35%。8月议息会议虽然选择暂停加息,但最近公布的通胀数据,再次让“下一次会不会加息”成为市场关注的焦点。
更让贷款客户紧张的是,NAB在8月27日更新预测,预计RBA可能在9月加息0.25%,把现金利率提高到4.60%。
与此同时,中东战争仍未结束,国际油价高于战前水平,汽油、运输和商品成本都有再次上升的风险。是不是意味着新一轮加息已经不可避免?事情并没有这么简单。
Q
通胀降了,为什么加息预期反而上升
A
澳洲统计局最新数据显示,截至2026年7月,年度CPI从6月的3.8%下降到3.5%。单看这个数字,通胀似乎正在好转。
但是RBA更关注的截尾均值通胀(Trimmed Mean Inflation)仍然是3.6%,与6月相同,依然高于RBA设定的2%至3%目标区间。
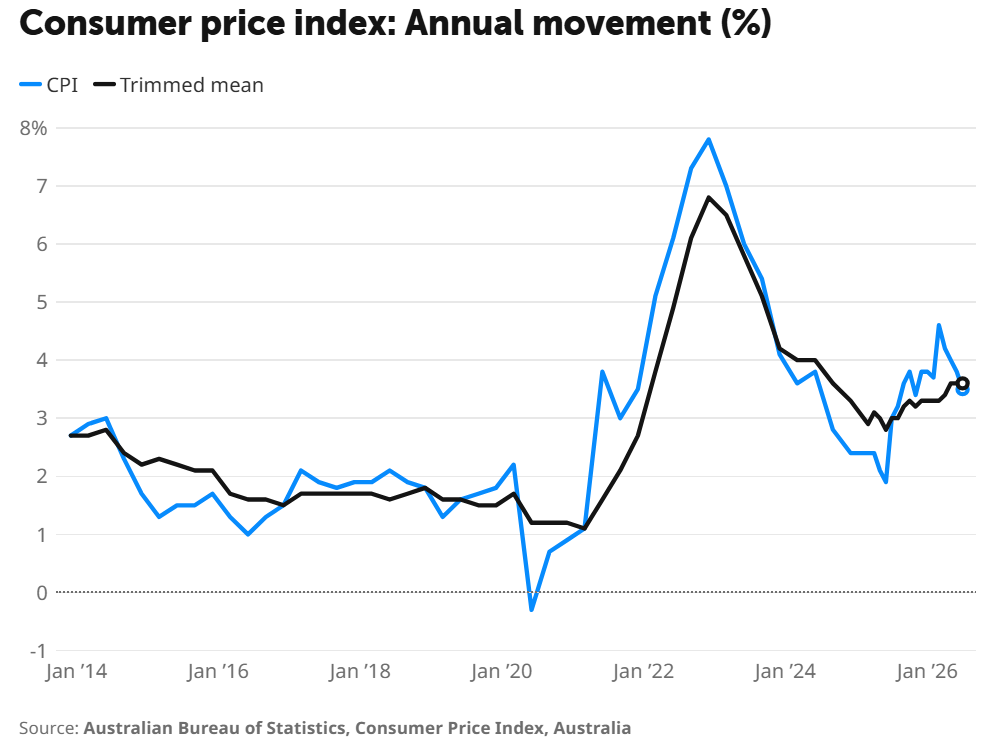
简单来说,整体通胀下降,并不代表物价压力已经真正消失。
7月份住房价格同比上涨5.0%,其中新建住房上涨5.7%、租金上涨3.6%、电费上涨6.1%;食品和非酒精饮料上涨3.2%。这些都是家庭很难回避的日常开支。
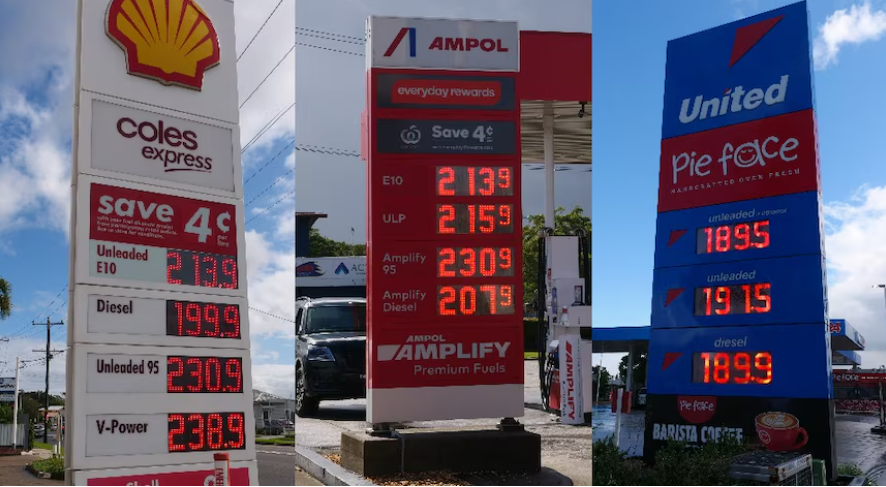
更值得关注的是,7月汽油价格单月上涨7.5%。一部分原因是国际油价上涨,另一部分原因是联邦政府燃油消费税减免开始逐步退出。这说明油价变化已经开始反映到澳洲消费者的生活成本中。
油价为什么会影响房贷利率?
Answer
澳洲虽然是能源出口国,但成品燃油价格仍然受到国际原油价格、澳元汇率、炼油和运输成本的影响。
中东局势紧张时,市场担心石油生产和霍尔木兹海峡运输受阻,国际油价通常会加入一层“战争风险溢价”。
油价上涨的影响也不只是在加油站多付几十元。货车、航空和海运成本上升,会逐步传导到超市商品、外卖、建筑材料和旅游价格;化肥和农业运输成本增加,也可能进一步推高食品价格。这个过程不会在一天内完成,而是像水波一样慢慢扩散到不同商品和服务。
RBA在8月的经济预测中,假设中东冲突会逐渐缓和,油价也会逐步下降,但仍然高于战前水平。
如果战争持续更久、运输再次受阻,油价就可能比RBA目前的预测更高,通胀回落的时间也会被推迟。
9月会不会加息?银行的看法并不一致
NAB认为7月通胀数据偏强,预计RBA会在9月加息0.25%。
但Westpac的判断相对谨慎:
7月数据确实增加了未来加息的风险,可是单月CPI波动较大,不足以证明通胀已经重新加速;
而且8月CPI要到9月30日公布,刚好是在RBA 9月29日会议的第二天,因此Westpac认为11月加息比9月更有可能,但仍然需要后续数据确认。
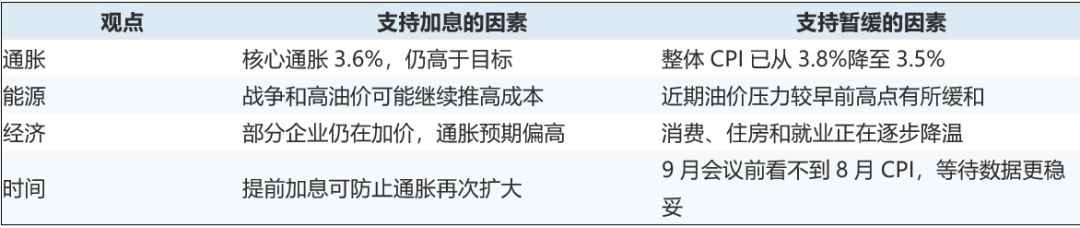
这两种判断都可能成立。下一次利率决定不只取决于一份通胀报告,还要看就业、工资、家庭消费、经济增长以及油价走势。
真正准确的说法不是“9月一定加息” ,而是加息风险已经重新上升,贷款客户需要为这种可能性做好准备。
A
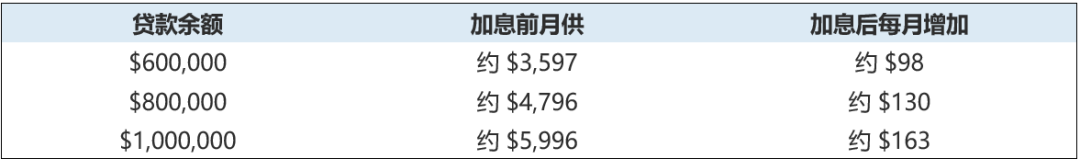
以30年期、本息同还贷款为例,假设贷款利率从6.00%提高到6.25%,不同贷款余额的每月还款变化大约如下:
现在应该固定利率吗?
听到加息预测后,很多人的第一反应是马上锁定固定利率。但固定利率并不是对未来利率的简单押注。
1
银行的固定利率会受到批发融资成本和债券市场预期影响,往往在RBA正式行动之前就已经调整。等新闻确认“可能加息” 时,部分固定利率可能早已上升。
2
是否固定,需要比较固定利率与浮动利率的差距、固定期限、提前还款限制、Offset功能以及未来出售或转贷的计划。
3
对部分客户来说,固定一部分、保留一部分浮动利率,可以在还款确定性和资金灵活性之间取得平衡;但并不存在适合所有人的统一答案。
1.
按照至少再加息0.25%至0.50%的情况测试家庭预算,看看每月现金流是否仍有足够缓冲。
2.
检查现有贷款利率是否有竞争力。即使RBA不加息,现有银行也未必主动提供最优惠的客户利率。
3.
尽量保留应急资金,并有效使用Offset账户减少利息。第四,如果还款已经开始吃力,应尽早联系贷款顾问或银行,不要等到出现逾期后才处理。
利率预测会随着每一份新数据而改变。我们无法控制战争、油价或RBA的决定,但可以提前调整贷款结构和家庭现金流。
对房贷客户来说,最重要的并不是准确猜中下一次加息发生在哪个月,而是无论利率上涨、暂停还是回落,自己的贷款仍然处于可以承受和管理的范围内。
今天的金融小课堂就聊到这里,我们下周再见!
长按扫描二维码 直接与我们的Consultant联系咨询
AUSUN Finance is a Credit Representative 458996 of BLSSA Pty Ltd ACN 117 651 760 (Australian Credit Licence 391237)
联系我们获取贷款帮助
Ausun Finance的贷款经理有着丰富的经验帮助客户更加顺利的获批贷款, 按时交割房屋。
-
我们熟知各大银行的贷款政策,与57家银行及信贷机构保持合作
-
我们有着丰富的行业经验因为我们的贷款经理都出身银行或金融行业工作背景
-
我们的服务范围辐射全澳各州
欢迎在工作时间(Mon-Fri, 09:30 ~17:30) 联系我们:
固话热线:03 9500 2200
Email:info@ausunfinance.com.au
往期回顾
1
2
3
4
5
版权所有。未经AUSUN Finance书面许可,不得翻印、复制或以任何方式再次使用本文任何内容。我们保留随时更改、移除以上内容的权利。
本文内容不构成金融意见, 并非专业的法律建议,不应完全依赖文中内容。本文仅用于概述总结关注事项,并未做到详尽无遗。依据本文任何内容采取行动前,敬请自行征询金融业人士或其他专业人士意见。
Related Blog
September 18, 2026
从新西兰搬到澳洲,买房贷款和费用到底怎么算?从新西兰搬到澳洲,买房到底算本地买家还是海外买家?贷款、FIRB、印花税和首次置业政策又该怎么算?身份不同,答案可能完全不同。准备来澳洲置ä.....

August 25, 2026
How a Mortgage Broker in Camberwell Can Help You Get Approved in 2026Buying your first home is an exciting milestone, but looking forward to the lending process may feel a little overwhelming. Understanding borrowing capacity, comparing loan options and preparing the r.....
August 19, 2026
Mortgage Refinance Camberwell: A Guide for Homeowners in 2026Refinancing tends to sit on the to-do list for months before anyone actually looks into it. Life gets busy, your current repayments keep ticking over, and switching lenders can feel like more effort t.....
August 07, 2026
房价升得最快的区域,不一定是最便宜的区域为什么有些区域房价持续上涨,有些却始终跑不赢市场? 真正的答案,不在房价本身,而藏在人口、空置率、库存和未来供应等数据里。çœ.....

July 10, 2026
2026-27 联邦预算来了:作为你的 Broker,有几件事我必须跟你说清楚联邦政府于2026年5月12日晚正式发布了2026-27年度财政预算案。今天小编带大家快速了解几项与房产、税务和贷款息息相关的重要变化。 .....

July 03, 2026
2026年度澳大利亚最佳Broker公司排名公布AUSUN Finance 再次荣登榜单,今年位列全澳最佳Broker公司第4名。 近日,澳大利亚权威行业媒体 Mortgage Professional Australiaï¼.....

June 24, 2026
Mortgage Broker in Camberwell: How to Choose One for Your Home LoanBuying a home is one of the biggest financial moves most people make, and a mortgage broker may help simplify parts of the loan process by assisting with comparisons, applications and lender communica.....

June 12, 2026
朋友家人合买房的风险、对策与贷款策略拆解房价不断攀升,越来越多人开始考虑与亲友“搭伙买房”。这种方式究竟是机遇还是风险?今天带大家一起拆解联合购房的利弊,以及背后的贷款与产æ�.....

May 29, 2026
Mortgage Broker Camberwell: How to Choose the Right Expert for Your Home LoanChoosing the right person to handle your home loan is a decision that can shape your finances for years to come. With so many brokers to pick from, knowing what sets a good one apart isn't always obvi.....

May 22, 2026
AUSUN Finance 与墨尔本大学实践合作项目第二期正式启动加入AUSUN Finance实习生项目,体验真实职场环境,积累工作经验,为个人未来的职业发展奠定基础。我们始终相信,公司的专业、合规与人才培养是企业é.....