September 25, 2026
澳洲每10笔新增住房贷款中,约有8笔通过贷款经纪人办理。为什么越来越多借款人选择这一渠道?
从贷款政策比较、自雇收入评估,到再融资结构和交割后的定期复核,这篇文章带你了解贷款经纪人能提供哪些帮助,以及申请前需要注意的范围、成本和审批边界。
根据澳洲抵押贷款与金融协会(MFAA)委托Cotality汇总的数据,2026年6月季度,澳洲贷款经纪人促成的新增住宅贷款占比达到81.6%,为该项季度统计自2013年发布以来的最高水平。
换句话说,在这项统计口径下,每10笔新增住宅贷款中,约有8笔通过贷款经纪人办理。Cotality的数据来自主要贷款聚合商和经纪集团。
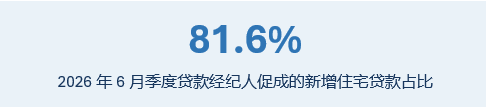
这一比例说明,经纪人渠道已成为许多借款人办理住房贷款的重要方式。
借款人仍需要面对一些具体问题,例如各家贷款机构的政策差异、可贷金额、利率与费用,以及贷款结构是否适合自己的计划。
贷款经纪人可以在这些环节提供哪些帮助?
在贷款面板范围内比较方案
不同贷款机构有各自的信贷政策、风险偏好和评估方式。即使收入和资产情况相同,评估结果也可能不同。
以一对有稳定工作并持有投资房的夫妻为例,评估通常还会考虑:
租金收入可按什么比例计入
现有贷款和信用额度如何计算
奖金或加班收入能否被认可
其他负债如何影响借款能力
贷款经纪人可以先了解客户的目标和财务情况,再比较其可接触的贷款机构与产品,说明不同方案的费用、功能和限制。
经纪人能够比较的范围取决于其授权及合作面板,并不等同于整个市场;贷款是否获批,最终由贷款机构评估决定。
2
在贷款面板范围内比较方案
假设一位经营公司的客户

在2025财年申报收入为15万澳元,2026财年为23万澳元。
这两个数字本身不足以确定可贷金额。经纪人还需要了解收入变化的原因、持续性,以及贷款机构要求哪些财务报表和证明材料。
前期分析的作用,是尽早识别材料缺口和政策差异,并据此选择更符合客户情况的申请路径。
它可以减少一些可避免的延误,但不能保证审批结果或处理时间。
贷款结构需要结合用途和计划
如果一个家庭准备再融资,同时希望释放部分房产净值,用于装修、投资或家庭资金安排,通常需要一起考虑:
•套现用途、金额和证明材料
•是否需要对冲账户及其相关费用
•不同用途的贷款是否需要拆分
•贷款期限和还款方式
•未来两三年的购房或资金计划
贷款结构没有适用于所有人的固定答案。再融资也可能涉及申请费、估值费、解除抵押费、固定利率提前终止成本或重新拉长贷款期限等影响。比较方案时,除了利率,还应查看总成本、产品功能和长期安排。
4
许多工作发生在申请之前
提前核对材料,可以让经纪人及早发现信息不一致或需要补充说明的地方,并减少后续反复补件的可能。
完整准备有助于申请推进,但审批和交割仍受贷款机构评估、估值、文件签署及其他条件影响。
05 交割后仍可定期复核
住房贷款期限可能长达20年或30年,而收入、家庭成员、房产用途和未来计划都可能变化。根据客户与经纪人约定的服务范围,交割后可以在需要时复核现有安排。
例如:
01
检查现有利率、费用和产品功能
02
在收入或资产变化后重新评估借款能力
03
规划下一次购房、再融资或建筑贷款
04
在需要套现或调整结构时重新比较方案
复核并不代表一定要更换贷款。是否调整,应同时考虑剩余期限、转换成本、产品功能、资格条件和个人计划。
有时,确认现有安排仍然合适,就是一次复核最有价值的结果。
写在最后
81.6%是经纪人渠道在新增住宅贷款中的占比,不代表贷款经纪人适合每一位借款人。该数据表明,经纪人渠道已成为新增住房贷款的重要办理方式。
贷款经纪人的实际价值,在于帮助客户整理信息、比较其可接触的选择、解释取舍并准备申请。
最终决定仍应结合利率、费用、产品条件、风险和个人情况,并以贷款机构的正式评估为准。
资料来源:
MFAA《Mortgage broker market share reaches record 81.6%》,2026年9月3日。
本文仅作一般信息分享,不构成个人信贷、财务、税务或法律建议。贷款政策和产品条件可能变更;可贷金额、利率、费用、审批及交割结果取决于个人情况及贷款机构评估。贷款经纪人能够比较的贷款机构和产品以其授权范围及合作面板为限。申请前请阅读相关文件,并获取适合自身情况的专业建议。
今天的金融小课堂就聊到这里,我们下周再见!
长按扫描二维码 直接与我们的Consultant联系咨询
AUSUN Finance is a Credit Representative 458996 of BLSSA Pty Ltd ACN 117 651 760 (Australian Credit Licence 391237)
联系我们获取贷款帮助
Ausun Finance的贷款经理有着丰富的经验帮助客户更加顺利的获批贷款, 按时交割房屋。
-
我们熟知各大银行的贷款政策,与57家银行及信贷机构保持合作
-
我们有着丰富的行业经验因为我们的贷款经理都出身银行或金融行业工作背景
-
我们的服务范围辐射全澳各州
欢迎在工作时间(Mon-Fri, 09:30 ~17:30) 联系我们:
固话热线:03 9500 2200
Email:info@ausunfinance.com.au
往期回顾
1
2
3
4
5
版权所有。未经AUSUN Finance书面许可,不得翻印、复制或以任何方式再次使用本文任何内容。我们保留随时更改、移除以上内容的权利。
本文内容不构成金融意见, 并非专业的法律建议,不应完全依赖文中内容。本文仅用于概述总结关注事项,并未做到详尽无遗。依据本文任何内容采取行动前,敬请自行征询金融业人士或其他专业人士意见。
Related Blog
October 30, 2026
房价有了商量空间,盖房却没便宜:准备换房的家庭,该怎么判断?房价有了商量空间,盖房成本却未必同步下降。准备换房时,买现房还是旧房重建,不能只看买入价,还要把建造成本、贷款能力、现金安排和应急储å¤.....
October 23, 2026
Offset账户真的链接好了吗?账户开好了,钱也放进去了,就一定开始节省房贷利息了吗?ASIC审查发现,部分Offset账户曾出现未开立、未链接或延迟链接等问题。本文整理交割后可å.....
October 16, 2026
被忽略的买房风险:银行估值看中的房子成交价100万澳元,银行却只估95万澳元,首付可能因此多出多少?银行估值会影响可贷比例、贷款金额和物业是否被接受。本文用简单例子拆.....
October 09, 2026
加息期要不要固定一年?先算清这几笔账RBA今年已加息四次,不少客户在考虑固定一年。固定能锁定还款额,但解约费、额外还款上限和到期后的利率,都要先看清楚。摘要RBA今年已加息四次ï¼.....
September 18, 2026
从新西兰搬到澳洲,买房贷款和费用到底怎么算?从新西兰搬到澳洲,买房到底算本地买家还是海外买家?贷款、FIRB、印花税和首次置业政策又该怎么算?身份不同,答案可能完全不同。准备来澳洲置ä.....

August 25, 2026
How a Mortgage Broker in Camberwell Can Help You Get Approved in 2026Buying your first home is an exciting milestone, but looking forward to the lending process may feel a little overwhelming. Understanding borrowing capacity, comparing loan options and preparing the r.....
August 19, 2026
Mortgage Refinance Camberwell: A Guide for Homeowners in 2026Refinancing tends to sit on the to-do list for months before anyone actually looks into it. Life gets busy, your current repayments keep ticking over, and switching lenders can feel like more effort t.....
August 07, 2026
房价升得最快的区域,不一定是最便宜的区域为什么有些区域房价持续上涨,有些却始终跑不赢市场? 真正的答案,不在房价本身,而藏在人口、空置率、库存和未来供应等数据里。çœ.....

July 10, 2026
2026-27 联邦预算来了:作为你的 Broker,有几件事我必须跟你说清楚联邦政府于2026年5月12日晚正式发布了2026-27年度财政预算案。今天小编带大家快速了解几项与房产、税务和贷款息息相关的重要变化。 .....