October 16, 2026
看中的房子成交价100万澳元,银行却只估95万澳元,首付可能因此多出多少?银行估值会影响可贷比例、贷款金额和物业是否被接受。
本文用简单例子拆解低估值、偏远或非标准物业、建筑贷款等风险,并整理出价前应做的准备。
成交价不等于银行估值,一次估值差可能改变首付和LVR。
申请住房贷款时,很多人会先看收入、首付和利率,却容易忽略银行对拟购房产的估值。
银行估值是贷款机构评估抵押物价值和计算贷款价值比(LVR)的重要依据,也可能影响贷款金额、是否需要支付贷款机构抵押保险(LMI),以及该物业能否被接受为贷款抵押物。
估值很重要,但它不是贷款审批的唯一因素。贷款机构还会评估借款人的收入、支出、负债、信用情况和产品条件。预批也不等于特定物业已经获批;正式审批通常仍取决于贷款机构对借款人和物业的完整评估。
下面用几个常见场景说明银行估值可能带来的影响,以及买家在签约前可以做哪些准备。
01
银行估值和成交价不是同一概念
成交价是买卖双方达成的价格;银行估值则服务于贷款机构的风险评估。
估价师通常会参考物业位置、土地和建筑面积、房屋状况、规划限制、近期可比成交记录和当地市场情况。
估值结果可能与合同价、房产中介的价格意见或线上估价不同。
贷款机构通常使用其认可的物业价值计算LVR。估值低于合同价时,即使借款人的收入足以支持申请,也可能需要增加现金、降低贷款金额,或接受不同的贷款条件。具体处理方式取决于贷款机构政策和个案评估。
02
估值低于合同价时需要补多少现金
以下为简化示例。假设其他信用条件均满足,贷款机构愿意按最高80% LVR提供贷款,且暂不计印花税、律师费、贷款费用和其他购房成本:
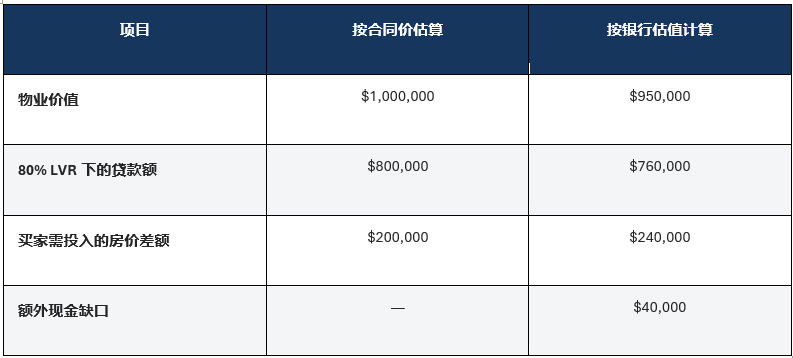
在这个示例中,估值少5万澳元,并不是贷款只减少5万澳元。
由于贷款按80% LVR计算,贷款额减少4万澳元,买家需要额外准备约4万澳元现金,同时还要支付未计入示例的购房成本。
实际LVR、LMI、费用和贷款结果会因贷款机构、产品及个人情况而不同。
03
房屋状况可能影响是否属于可接受抵押物
房屋存在严重结构损坏、缺少必要设施、工程未完成,或有明显安全和保险问题时,估价报告可能提出条件,贷款机构也可能要求维修、降低可接受LVR、补充报告,甚至不接受该物业作为抵押物。不同贷款机构对“可居住”和可接受抵押物的标准并不完全相同。
银行估值不是建筑和白蚁检查,也不是买家的质量保证。
估值主要供贷款机构使用;买家仍应根据物业和合同情况,安排独立的建筑、白蚁或其他专业检查。
04
地点和物业类型会影响流动性判断
估值不只看房屋是否漂亮,还会考虑日后是否容易出售。
偏远地区、成交样本较少的区域,或市场需求有限的物业,可能因为缺少可靠的可比成交记录而得到更谨慎的估值。
贷款机构还可能针对某些地区或物业类型设置较低的最高LVR或额外条件。
常见的非标准情形包括:
面积较大的乡村或生活方式物业
农场或带有经营用途的住宅
住宅与商业用途混合的物业
小面积公寓、服务式公寓或学生公寓
可移动住宅、套装房屋或非传统建筑材料
产权、分区、通行或规划条件较复杂的物业
这不代表上述物业一定不能贷款。关键在于拟申请的贷款机构是否接受该类抵押物,以及估值、最高LVR、保险和其他条件如何适用。不要把某一家机构的政策当成整个市场的统一规则。
05
建筑贷款会看完工价值和施工过程
新建、重大翻修或推倒重建通常采用建筑贷款。
贷款机构可能根据建筑图纸、规格、固定总价建筑合同及其他资料安排“预计完工价值”估值,并按施工阶段支付进度款。
部分阶段可能需要现场检查,项目完成前还可能安排最终估值。
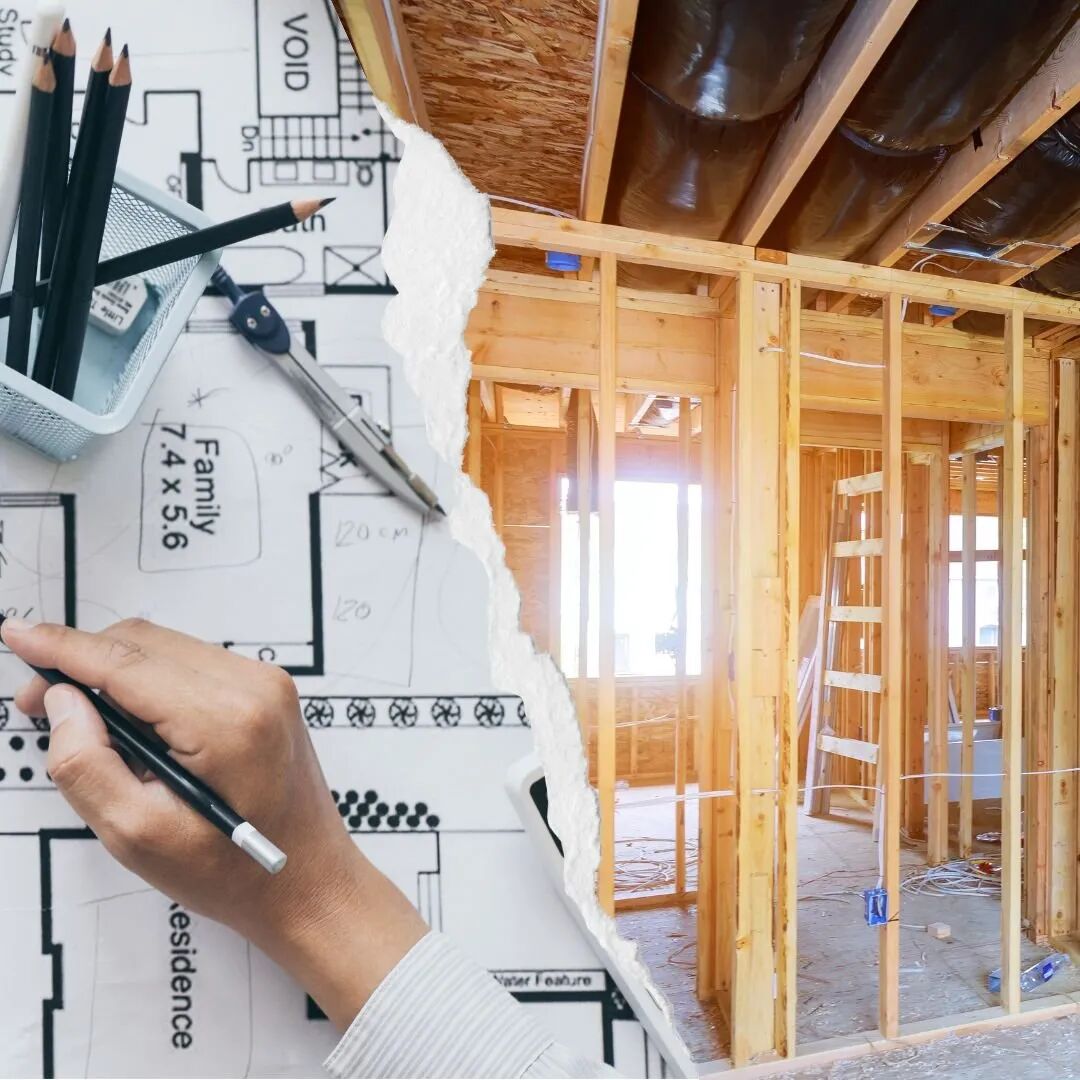
合同变更、成本超支、未包含项目或完工价值低于预期,都可能形成资金缺口。
买家需要确认建筑合同包含的范围、自己的现金投入顺序、进度付款条件和应急资金。
贷款机构和估价师会评估抵押物与贷款风险,但不会替代建筑合同审查、工程建议或法律意见。
06
出价或签约前可以做的准备
1
向贷款经纪人或贷款机构说明物业地址、类型、用途、土地面积和已知缺陷,确认其是否可能触发特殊抵押物政策
2
把预批视为借款能力的初步评估,不把它当成对某套物业的最终批准
3
预留估值低于合同价时的现金缓冲,并把印花税、法律费用、检查费和其他购房成本分开计算
4
根据所在州或领地及交易方式,请律师或过户师审查合同,并讨论是否需要融资、估值或检查条件
5
安排独立建筑和白蚁检查;如果参加拍卖或考虑无条件出价,应更早完成融资和法律准备
贷款经纪人可以协助确认贷款机构的抵押物政策、安排估值、解释LVR变化并比较其可接触的贷款方案。
但经纪人不负责确定物业市场价值,也不能保证估值、贷款金额或审批结果。
银行估值不会告诉你这套房是否值得购买,却可能改变贷款结构和所需现金。
真正需要避免的,是在签下具有约束力的合同后,才发现物业估值、抵押物政策或资金缺口与原先预期不同。
出价前应把物业纳入融资评估,为低估值留出缓冲,并取得贷款、法律和建筑方面的专业意见。
提前准备通常比事后补救更稳妥。商业物业的估值方法和贷款政策与住宅不同,不在本文讨论范围内。
今天的话题就聊到这,我们下周再见!
长按扫描二维码 直接与我们的Consultant联系咨询
AUSUN FINANCE is a Credit Representative 458996 of BLSSA Pty Ltd ACN 117 651 760 (Australian Credit Licence 391237)
联系我们获取贷款帮助
Ausun Finance的贷款经理有着丰富的经验帮助客户更加顺利的获批贷款, 按时交割房屋。
-
我们熟知各大银行的贷款政策,与超过30家银行及信贷机构保持合作
-
我们有着丰富的行业经验因为我们的贷款经理都出身银行或金融行业工作背景
-
我们的服务范围辐射全澳各州
欢迎在工作时间(Mon-Fri, 09:30 ~17:30) 联系我们:
固话热线:03 9500 2200
Email:info@ausunfinance.com.au
往期回顾
1
2
3
4
5
版权所有。未经AUSUN Finance书面许可,不得翻印、复制或以任何方式再次使用本文任何内容。我们保留随时更改、移除以上内容的权利。
本文内容不构成金融意见, 并非专业的法律建议,不应完全依赖文中内容。本文仅用于概述总结关注事项,并未做到详尽无遗。依据本文任何内容采取行动前,敬请自行征询金融业人士或其他专业人士意见。
Related Blog
October 30, 2026
房价有了商量空间,盖房却没便宜:准备换房的家庭,该怎么判断?房价有了商量空间,盖房成本却未必同步下降。准备换房时,买现房还是旧房重建,不能只看买入价,还要把建造成本、贷款能力、现金安排和应急储å¤.....
October 23, 2026
Offset账户真的链接好了吗?账户开好了,钱也放进去了,就一定开始节省房贷利息了吗?ASIC审查发现,部分Offset账户曾出现未开立、未链接或延迟链接等问题。本文整理交割后可å.....
October 09, 2026
加息期要不要固定一年?先算清这几笔账RBA今年已加息四次,不少客户在考虑固定一年。固定能锁定还款额,但解约费、额外还款上限和到期后的利率,都要先看清楚。摘要RBA今年已加息四次ï¼.....
September 25, 2026
每10笔新增住房贷款,约8笔通过贷款经纪人办理澳洲每10笔新增住房贷款中,约有8笔通过贷款经纪人办理。为什么越来越多借款人选择这一渠道?从贷款政策比较、自雇收入评估,到再融资结构和交å‰.....
September 18, 2026
从新西兰搬到澳洲,买房贷款和费用到底怎么算?从新西兰搬到澳洲,买房到底算本地买家还是海外买家?贷款、FIRB、印花税和首次置业政策又该怎么算?身份不同,答案可能完全不同。准备来澳洲置ä.....

August 25, 2026
How a Mortgage Broker in Camberwell Can Help You Get Approved in 2026Buying your first home is an exciting milestone, but looking forward to the lending process may feel a little overwhelming. Understanding borrowing capacity, comparing loan options and preparing the r.....
August 19, 2026
Mortgage Refinance Camberwell: A Guide for Homeowners in 2026Refinancing tends to sit on the to-do list for months before anyone actually looks into it. Life gets busy, your current repayments keep ticking over, and switching lenders can feel like more effort t.....
August 07, 2026
房价升得最快的区域,不一定是最便宜的区域为什么有些区域房价持续上涨,有些却始终跑不赢市场? 真正的答案,不在房价本身,而藏在人口、空置率、库存和未来供应等数据里。çœ.....

July 10, 2026
2026-27 联邦预算来了:作为你的 Broker,有几件事我必须跟你说清楚联邦政府于2026年5月12日晚正式发布了2026-27年度财政预算案。今天小编带大家快速了解几项与房产、税务和贷款息息相关的重要变化。 .....